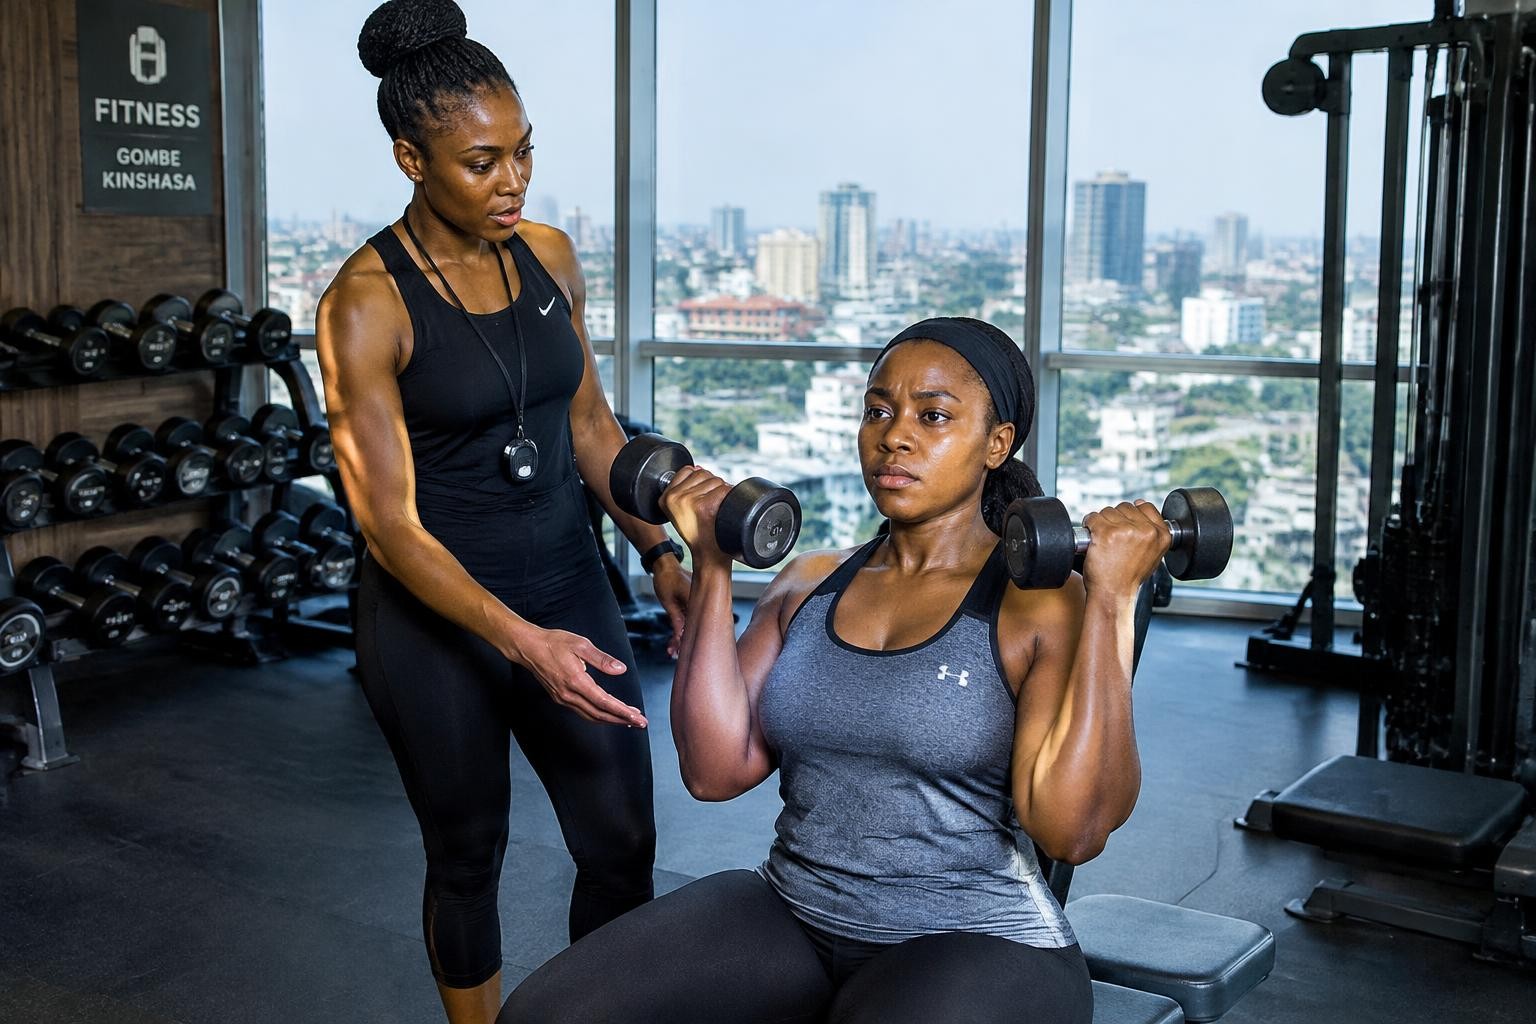
Grâce travaille comme coach sportive privée à Gombe. Ses clientes s’entraînent dans la salle de sport d’un hôtel de l’avenue du Port, tôt le matin avant le bureau. Pendant longtemps, elle facturait à la séance : 40 USD payés en espèces ou par mobile money à la fin de chaque entraînement.
Le problème de la séance à l’unité
À la séance, chaque annulation de dernière minute est une perte sèche. L’hôtel facture pourtant l’accès aux installations, que la cliente vienne ou non. Grâce voyait de l’argent passer chaque semaine, sans savoir ce qu’elle gagnait vraiment sur un mois.
Le forfait, avec un acompte
Grâce propose désormais un forfait de 10 séances à 350 USD. Elle demande un acompte de 50 % à la réservation, soit 175 USD, et le solde de 175 USD avant la sixième séance.
- Revenu réalisé : 350 USD, compté une seule fois à la confirmation du forfait.
- Encaissé aujourd’hui : 175 USD.
- Créance : 175 USD, encore dus par la cliente.
- Coût direct : 60 USD d’accès aux installations de l’hôtel.
- Marge contributive : 350 − 60 = 290 USD.
Le piège à éviter
Les 175 USD de l’acompte ne sont pas un revenu en plus. Quand la cliente règle le solde, Grâce encaisse 175 USD de plus, mais son revenu reste de 350 USD. Le compter deux fois donnerait un chiffre d’affaires fictif de 525 USD.
Ce que cela change
Avec le forfait, Grâce connaît sa marge dès la réservation et sait quel solde relancer. Les 290 USD restent une marge avant charges fixes et rémunération de son travail : à elle de vérifier que ce montant couvre son téléphone, ses déplacements et son propre salaire.
Dans KOBETA
Enregistrez le forfait avec son acompte : KOBETA sépare le revenu, l’encaissement et le solde dû, et planifie les séances dans vos rendez-vous.