Pour une institution de microfinance, prêter à une entrepreneure informelle revient souvent à prêter à l’aveugle. Pas de relevés, pas de chiffres consolidés, pas de preuve de régularité. La réponse est alors prudente : un petit montant, un taux élevé, ou un refus.
Ce que regarde un chargé de crédit
Avant d’accorder un microcrédit, une institution cherche à comprendre trois choses :
- la régularité de l’activité : des ventes chaque semaine, pas seulement un bon mois ;
- la capacité à encaisser : ce qui rentre vraiment, pas seulement ce qui est promis ;
- la discipline sur les créances et les dettes fournisseurs.
Construire la preuve, jour après jour
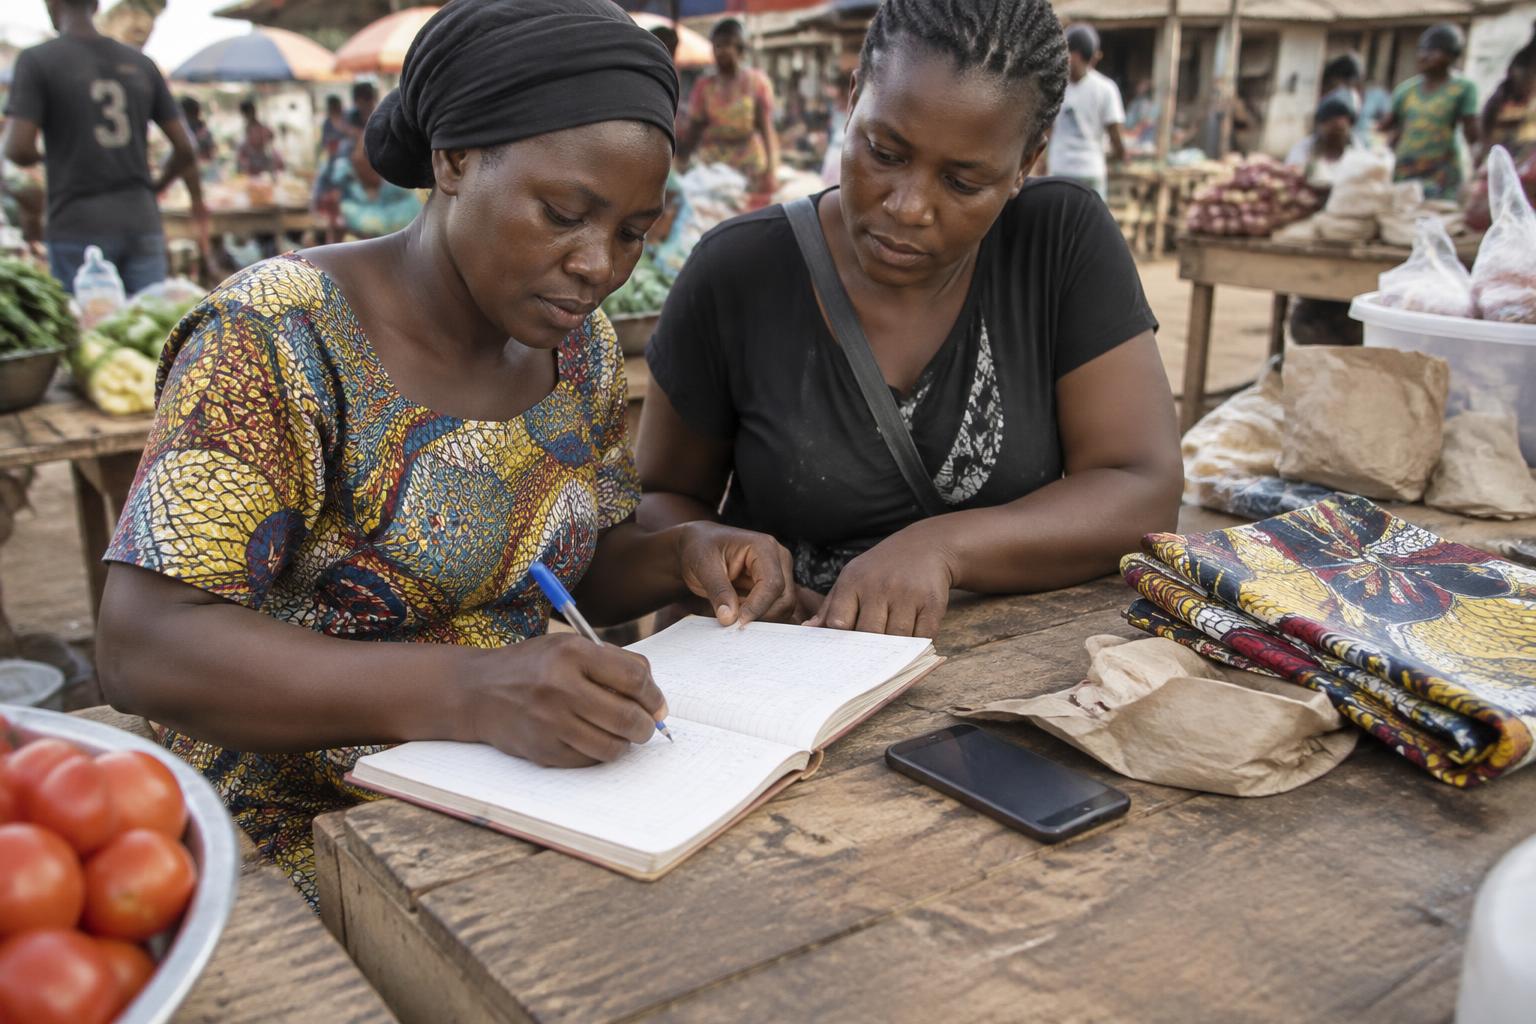
Chaque opération enregistrée dans KOBETA devient une ligne de cet historique : ventes, acomptes, achats de stock, coûts directs, annulations motivées. Rien n’est effacé : une opération annulée reste visible avec son motif. C’est cette traçabilité qui rend l’historique crédible.
Partager sous consentement
L’entrepreneure reste propriétaire de ses données. Elle choisit avec quelle institution partager — FINCA, Baobab, Ecobank ou un programme d’appui — et quel périmètre : des indicateurs agrégés ou l’activité détaillée. Elle peut révoquer cet accès en un clic, et chaque décision est journalisée.
Du terrain aux chiffres
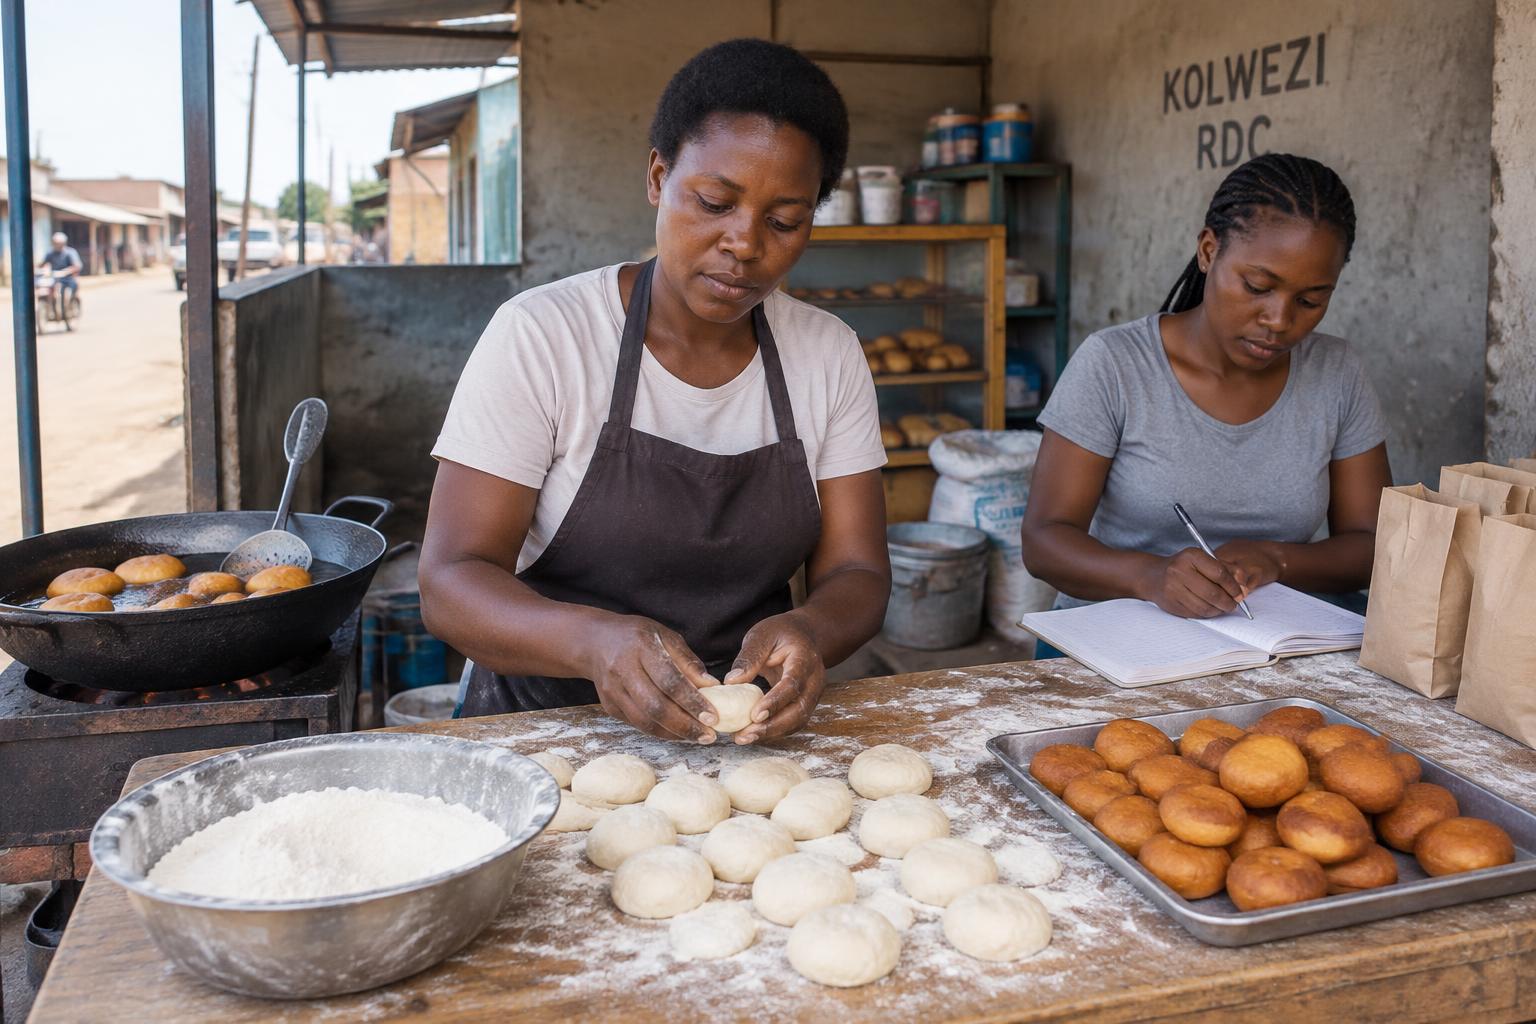
À Kinshasa comme à Kolwezi, les cohortes accompagnées apprennent d’abord à séparer l’argent du ménage de la caisse du commerce, puis à calculer leur vrai coût de revient. Après quelques mois, elles disposent d’une synthèse imprimable présentant revenu réalisé, encaissements, créances, marge et valeur du stock.
Un dossier qui parle pour elle
Le jour du rendez-vous à l’agence, l’entrepreneure n’arrive plus les mains vides. Son historique parle pour elle. Le microcrédit n’est plus une faveur : c’est la suite logique d’une activité qui a fait ses preuves.